(2026年4月時点の情報です)
- フィジカルAIとは、AIがセンサーで物理世界を知覚・理解し、ロボットを通じて自律的に行動する技術領域。NVIDIA CEO Jensen Huangが提唱した概念
- 生成AIが「画面の中」で完結するのに対し、フィジカルAIは「物理法則を理解して現実世界を動かす」点が決定的な違い
- NVIDIAは「ロボティクスのAndroid」戦略でGR00T基盤モデル・Cosmos ワールドモデル・Jetson Thorを提供。Figure AI、Boston Dynamics、Agility Roboticsなどほぼ全ての主要プレイヤーが採用
- Goldman Sachsはヒューマノイドロボット市場が2035年に最大$1,540億規模に達すると予測。製造コストは年40%のペースで低下中
- 製造業(Figure 02 × BMW)・物流(Agility Digit × GXO)ではすでに商用運用が開始。家庭用は2028〜2030年が普及の本番
フィジカルAIとは?AIが「画面の中」から「現実世界」へ
フィジカルAI(Physical AI)とは、AIがセンサーやカメラを通じて物理世界を知覚・理解し、ロボットなどの物理的な実体を介して自律的に行動する技術領域です。NVIDIA CEOのJensen Huang(ジェンスン・フアン)が提唱した概念で、AIとロボティクスの交差点に位置づけられます(NVIDIA「フィジカルAIとは?」)。
これまでのAIは、テキスト生成・画像認識・推薦システムなど、すべて「デジタル空間の中」で完結していました。フィジカルAIは、そこから一歩踏み出し、物理法則(重力・摩擦・衝突)を理解しながら現実世界で行動することを目指します。
CES 2026の基調講演でJensen Huangは「フィジカルAIのChatGPTモーメントが来る」と宣言しました。これは、生成AIが2022年のChatGPT登場で社会に一気に浸透したように、フィジカルAIにも同様の転換点が近いことを示唆する発言です。
なぜ今フィジカルAIなのか?3つの追い風
フィジカルAIが2025〜2026年に急速に注目を集めている背景には、以下の3つの構造的な追い風があります。
1. 生成AIの汎化能力がロボティクスに転用可能になった
GPT-4などの大規模言語モデル(LLM)で実証された「未学習タスクへの汎化能力」が、ロボットの制御モデル(VLA:Vision-Language-Action)にも転用できるようになりました。これにより、従来は1タスクごとに膨大な学習データが必要だったロボットが、少量の追加学習で新しい作業を覚えられるようになっています。
2. 製造コストの急低下
Goldman Sachsの調査によれば、ヒューマノイドロボットの製造コストは年40%のペースで低下しています。当初は年15〜20%の低下が予想されていましたが、中国を中心としたサプライチェーンの整備により、量産時には1台$15,000〜$20,000まで下がる見通しです(Goldman Sachs Research)。
3. 大手テックの本格参入
NVIDIA・Tesla・Google・Microsoft・Amazon・Metaといった大手テック企業が、フィジカルAIを「次の主戦場」と位置づけて巨額投資を行っています。NVIDIAだけでもGR00T・Cosmos・Isaac・Jetsonと包括的なエコシステムを構築し、「ロボティクスのAndroid」を狙う戦略を明確にしています。
フィジカルAIと従来のAI・生成AIの違い
3者の関係を整理した比較表が以下です。
| 項目 | 従来のAI(識別系) | 生成AI | フィジカルAI |
|---|---|---|---|
| 動作空間 | デジタル空間 | デジタル空間 | 物理空間 |
| 入力 | 構造化データ | テキスト・画像 | カメラ・センサー・触覚・言語指示 |
| 出力 | 分類・予測 | テキスト・画像・動画 | 物理的な動作(モーター制御) |
| 物理法則の理解 | 不要 | 不要 | 必須 |
| リアルタイム性 | 不要〜中 | 低〜中 | 必須(数十〜数百Hz) |
| 失敗のコスト | 低(やり直し可能) | 低(再生成可能) | 高(物理的損傷リスク) |
| 代表例 | スパムフィルター、推薦エンジン | ChatGPT、DALL-E、Midjourney | ヒューマノイドロボット、自動運転、産業用ロボット |
フィジカルAIの最大の難しさは、物理法則の理解とリアルタイム性、そして失敗のコストの高さにあります。生成AIは「画像が変だったらやり直せばいい」で済みますが、フィジカルAIは1回の失敗が物理的な事故に直結します。だからこそ、ワールドモデル(後述)でシミュレーション学習を徹底する必要があるのです。
フィジカルAIを構成する3つの要素
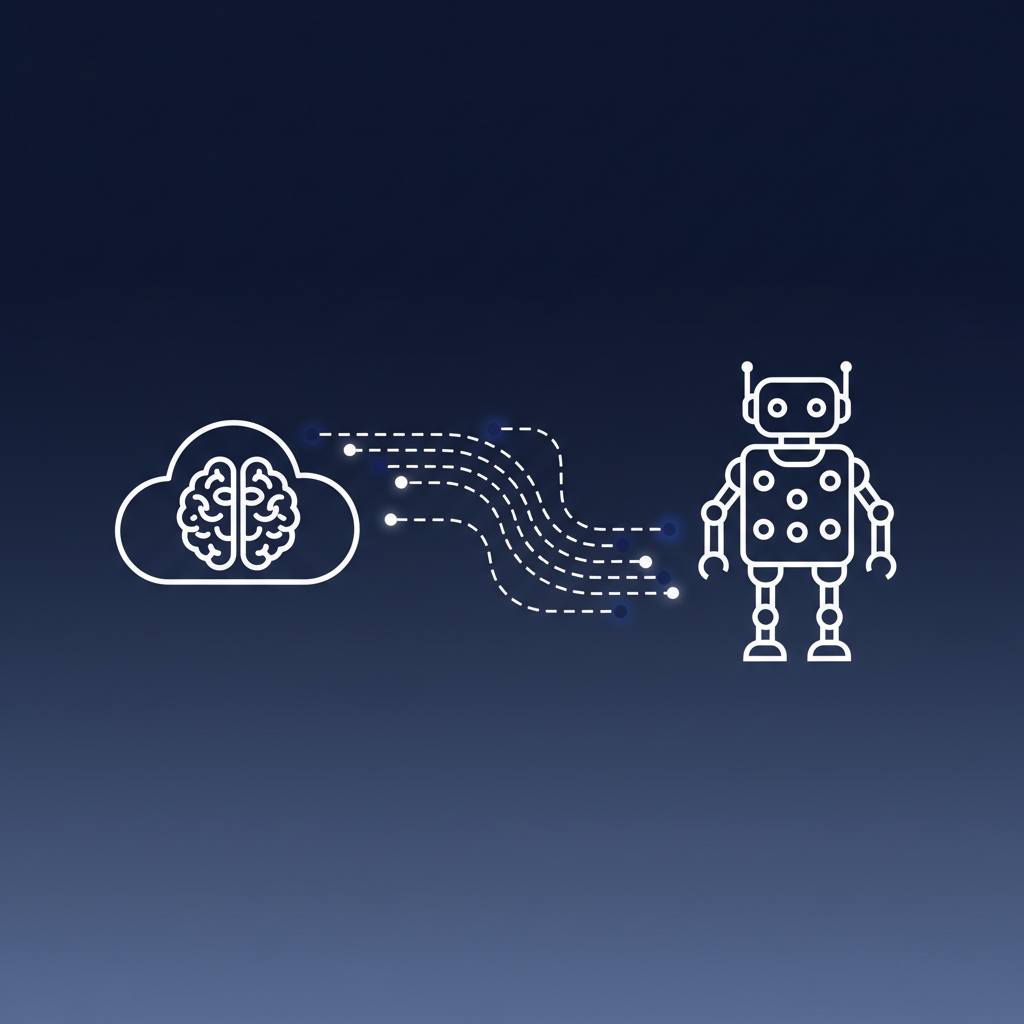
フィジカルAIシステムは、人間の身体に例えると「脳」「神経」「体」の3層で構成されています。
脳:ファウンデーションモデル(VLAモデル)
ロボットの「考える部分」です。カメラで環境を見て(Vision)、人間の指示を理解して(Language)、具体的な動作を計画する(Action)役割を担います。代表例がNVIDIAのGR00TやFigure AIのHelixです。
神経:シミュレーション環境&合成データ
ロボットを訓練するための「学習場」です。実世界でロボットを動かしてデータを集めるのは高コスト・低速・危険なので、シミュレーション環境で大量の合成データを生成します。NVIDIAのIsaac SimとCosmosワールドモデルが代表例です。
体:エッジコンピュータ+ロボット本体
ロボット内部でリアルタイムにAI推論を行う「演算装置」と、実際に動く「ハードウェア」です。NVIDIAのJetson Thorは最大2,070 FP4 TFLOPSの演算性能を130Wで実現するエッジAIコンピュータで、ヒューマノイドロボット向けの主流チップとなりつつあります。
この3層がそろって初めて、フィジカルAIは実世界で動作します。NVIDIAの強みは、この3層すべてを単一プラットフォームで提供している点です。
フィジカルAIを支える主要技術
1. ファウンデーションモデル(NVIDIA GR00T)
ロボティクスにおけるGPT-4に相当する、汎用的な事前学習モデルです。NVIDIAのGR00Tファウンデーションモデルが業界標準になりつつあります。
| モデル | リリース | 主な特徴 |
|---|---|---|
| GR00T N1 | 2025年3月 | 世界初のオープンヒューマノイド基盤モデル。デュアルシステムアーキテクチャ(System 1: 200Hz高速行動 / System 2: VLM推論) |
| GR00T N1.6 | 2026年1月 | Cosmos Reason統合により全身制御と文脈理解を実現 |
| GR00T N1.7 | 2026年3月 | 商用ライセンス付き早期アクセス版。汎用ロボットスキルと高度な器用操作を搭載 |
| GR00T N2(プレビュー) | 2026年末予定 | DreamZero研究ベースの次世代モデル。既存VLAモデル比2倍以上の成功率 |
GR00T N1の特徴は人間の脳を模したデュアルシステム構造です。System 1は反射・直感に相当する高速制御層で、200Hzでロボットの連続動作を生成します。System 2はVLMベースの推論層で、環境認識・指示理解・行動計画を担当します。合成データと実データを組み合わせた学習により、実データのみと比較して40%の性能向上を達成しています(arXiv「GR00T N1 Technical Report」)。
2. ワールドモデル(NVIDIA Cosmos)
物理世界のダイナミクス(重力・摩擦・衝突など)をAIが内部的にシミュレーションするモデルです。ロボットが「次に何が起こるか」を予測して行動計画を立てるために必要です。NVIDIAのCosmosシリーズが代表例で、3つのモデルで構成されています。
| モデル | 用途 |
|---|---|
| Cosmos Transfer 2.5 | 合成データ生成、ロボットポリシーのシミュレーション評価 |
| Cosmos Predict 2.5 | フィジカルAI向けカスタマイズ可能なワールドモデル |
| Cosmos Reason 2 | 機械が物理世界を「見て、理解して、行動する」ための推論VLM |
3. シミュレーション・合成データ
実世界のデータ収集はコストと時間がかかり、危険も伴います。そのため、シミュレーション環境で人工的にデータを生成する手法が主流になっています。NVIDIA Isaac Simは高精度物理シミュレーション環境で、GR00Tの学習データの多くがここから生成されています。Google DeepMind・Disney Researchと共同開発中のオープンソース物理エンジンNewtonも注目されています。
4. エッジコンピュータ(Jetson Thor / T4000)
ロボット内部でリアルタイムAI推論を行うチップです。NVIDIAのJetson Thorは2025年8月から一般提供されており、フィジカルAI時代の標準ハードウェアになりつつあります。
| 項目 | Jetson Thor | Jetson T4000(廉価版) |
|---|---|---|
| アーキテクチャ | Blackwell GPU | Blackwell |
| AI演算性能 | 最大2,070 FP4 TFLOPS | 1,200 FP4 TFLOPS |
| メモリ | 128GB | 64GB |
| 消費電力 | 130W | 70W |
| 価格 | $2,999〜(モジュール単位) | $1,999(1,000個単位) |
Jetson Thorは前世代のJetson AGX Orin比で7.5倍のAI演算性能、3.5倍の電力効率を実現しています。Agility Robotics、Amazon Robotics、Boston Dynamics、Figure AI、Hexagon、Medtronic、Metaなどが採用済みです(NVIDIA)。
フィジカルAIとヒューマノイドロボットの関係
フィジカルAIの最も象徴的な応用先がヒューマノイドロボットです。
ヒューマノイドロボットは人間の身体構造を模しているため、人間が暮らす空間や使う道具をそのまま使えるという独自の強みを持ちます。ドアノブを回し、階段を昇り、椅子に座る——これらすべてが「人型」である必然性です。
フィジカルAIがその「頭脳」として機能することで、ヒューマノイドロボットは「プログラムされた動作を繰り返す機械」から「状況を判断して自律的に行動するパートナー」へと進化しつつあります。
この「見て、理解して、動く」という一連の動作を1つのAIモデルで実現するのがVLA(Vision-Language-Action)モデルです。代表的なVLAモデルにはNVIDIAのGR00T N1やFigure AIのHelixがあり、カメラ映像の認識(Vision)、言語による指示理解(Language)、具体的な動作生成(Action)を統合的に処理します。
フィジカルAIの主要プレイヤー
フィジカルAI分野は、大きくプラットフォーマー(基盤提供)とロボット開発企業(応用)の2層に分かれます。
| 企業 | レイヤー | 主な取り組み |
|---|---|---|
| NVIDIA | プラットフォーマー | GR00Tファウンデーションモデル、Isaac Sim、Jetson Thor、Cosmosワールドモデル |
| Google DeepMind | AI研究+プラットフォーム | Gemini Robotics(VLAモデル)、Boston Dynamicsとの提携 |
| Tesla | ロボット開発・量産 | OptimusにFSD自動運転技術を転用、2026年量産開始 |
| Figure AI | ロボット開発・商用化 | Helix VLAモデル、BMW工場で30,000台以上のX3製造に貢献 |
| Boston Dynamics | ロボット開発 | 電動Atlas量産、Hyundai傘下、NVIDIA・Google DeepMind連携 |
| Physical Intelligence(π) | 汎用ロボットAI | 汎用フィジカルAIモデル開発、$4億調達(2024年、評価額$20億) |
| Skild AI | ロボットAI基盤 | SoftBank・NVIDIAから$14億調達(2025年12月、評価額$140億) |
NVIDIAの「ロボティクスのAndroid」戦略
NVIDIAは自社でロボットを製造せず、ロボット開発に必要なAI基盤を提供する独自のポジションを取っています。Figure AI、Boston Dynamics、Agility Robotics、1X、NEURA Robotics、Apptronikなど、ほぼすべての主要プレイヤーがNVIDIAのハードウェアまたはソフトウェアを採用しており、ロボティクス業界における「インテル・インサイド」的な存在を目指しています(NVIDIA GTC 2026発表)。
NVIDIAのロボティクス事業は次の3層で収益を得ています:
- ハードウェア: Jetson Thor / T4000モジュール販売($1,999〜$3,499/台)
- ソフトウェア: Isaac Simライセンス、GR00Tモデルの商用ライセンス(N1.7〜)
- クラウド: DGXクラウドでのロボット訓練ワークロード
ロボティクスシミュレーション・開発ツール市場は2028年に年間$42億規模に達すると予測され、NVIDIAは40〜50%のシェアを獲得する見込みです。
詳細はNVIDIA GR00T完全ガイドでも解説しています。フィジカルAI関連の企業全体像はフィジカルAI関連企業30社まとめもあわせてご覧ください。
フィジカルAIが変える5つの産業
フィジカルAIの実用化は、すでに複数の産業で始まっています。
1. 製造業
Figure 02がBMWスパータンバーグ工場で30,000台以上のBMW X3製造に貢献し、90,000部品の取り扱いと120万歩の歩行を記録しています(Figure AI)。Tesla Optimusも自社Fremont工場でバッテリーセル仕分けなどのタスクを実行中です。Apptronik・Agility Robotics・Boston Dynamicsなども製造業向けの実証実験を進めています。
2. 物流・倉庫
Agility RoboticsのDigitがGXO倉庫で10万個以上のトートを自動搬送し、業界初の大規模商用実績を達成しています(Agility Robotics)。Amazon Roboticsも自社物流センターでヒューマノイド型ロボットの試験運用を進めており、物流分野はフィジカルAIの最大の商用応用先になりつつあります。
3. 医療・介護
外科手術ロボット、リハビリ支援、見守り、生活支援といった用途で開発が進行中です。NVIDIAは医療向け特化ツールIsaac for Healthcareを提供し、LEM SurgicalやMedtronicが活用しています。少子高齢化が深刻な日本では、介護分野での需要が世界最大規模になると見込まれます。
4. 家庭用
Figure 03やUnitree G1など$15,000〜$20,000の価格帯で家庭向けロボットの実用化が進行中です。1X TechnologiesのNEOは2026年内の限定販売を目標としており、家庭用ロボットの「ChatGPTモーメント」候補として注目されています。家庭用ヒューマノイドロボットの最新動向もあわせてご覧ください。
5. 建設・危険作業
トンネル検査、橋梁点検、災害救助など、人間が立ち入りにくい現場での活用が期待されています。Boston DynamicsのSpot/Atlasは建設現場での実証が進んでいます。
フィジカルAI市場の規模と経済インパクト
市場規模予測
調査機関各社がフィジカルAI(特にヒューマノイドロボット領域)の市場規模を上方修正しています。
| 調査機関 | 予測時点 | 市場規模 | 備考 |
|---|---|---|---|
| Goldman Sachs(基本シナリオ) | 2035年 | $380億 | 従来予測$60億から6倍以上の上方修正 |
| Goldman Sachs(楽観シナリオ) | 2035年 | $1,540億 | 同上 |
| MarketsandMarkets | 2030年 | $152.6億 | CAGR 39.2%(2025-2030) |
| BCC Research | 2030年 | $110億 | CAGR 42.8%(2025-2030) |
予測値には機関ごとに幅がありますが、いずれの予測もCAGR 17〜47%の高成長を見込んでいる点で一致しています。詳細はヒューマノイドロボット市場規模もあわせてご覧ください。
出荷台数の推移と予測
| 年 | 出荷台数 |
|---|---|
| 2024年 | 数千台規模 |
| 2025年 | 10,000〜20,000台(推定) |
| 2026年(予測) | 50,000〜100,000台 |
| 2030年(予測) | 250,000台以上 |
| 2035年(予測) | 140万台 |
VC投資の動向
フィジカルAI関連スタートアップへのVC投資は2024年に約$72億、2025年は上半期だけで$60億超と過去最高ペースで推移しています。注目すべき大型ラウンドは以下です:
- Figure AI: 2025年9月、Series Cで$10億調達、評価額$390億
- Skild AI: 2025年12月、SoftBank・NVIDIA主導で$14億調達、評価額$140億
- Physical Intelligence(π): 2024年、$4億調達、評価額$20億
詳細はヒューマノイドロボット企業30社一覧&関連銘柄でも解説しています。
フィジカルAIが直面する3つの課題
急速に進歩している一方で、フィジカルAIには次の課題があります。
1. 学習データの収集コスト
ロボットの学習には膨大な実世界データが必要ですが、収集にコストがかかります。これに対する解決策がシミュレーション学習と合成データ生成ですが、シミュレーションと実世界のギャップ(Sim2Realギャップ)をどう埋めるかが研究上の課題です。
2. 汎化能力の限界
現在のVLAモデルは特定の環境・タスクでは高い性能を出しますが、未経験の環境への汎化はまだ不十分です。GR00T N2(2026年末予定)はこの点を大きく改善すると予告されていますが、人間レベルの柔軟性に到達するには複数のブレイクスルーが必要と見られています。
3. 安全性・倫理・規制
物理的に動作するAIの誤動作は人身事故に直結します。米国・EU・日本でロボット安全基準やAI規制の整備が進んでいますが、家庭用ロボットの普及には責任の所在・保険・PL法など新たな法的枠組みが必要です。
日本のフィジカルAI動向
日本は産業ロボット分野で長年の世界トップシェアを持ち、フィジカルAIにおいても重要なプレイヤーです。
- トヨタ・Honda: T-HR3、ASIMOの系譜を持ち、Toyota Research Instituteがロボット基盤モデル研究を継続
- ソニー・カワサキ・川崎重工: 産業ロボット・ヒューマノイドの開発実績が豊富
- SoftBank: Pepperの経験に加え、Skild AIへの出資(NVIDIAと共同$14億)でフィジカルAI基盤への投資を本格化
- 菱洋エレクトロ: NVIDIA Jetson Thorの日本代理店として、産業用ロボットへの導入を支援
- 部品サプライヤー: ハーモニックドライブ、THK、ナブテスコなど、世界のヒューマノイドロボットの基幹部品を供給
詳細は日本のヒューマノイドロボット企業まとめをご覧ください。
よくある質問(FAQ)
フィジカルAIとは何ですか?
フィジカルAI(Physical AI)とは、AIがセンサーを通じて物理世界を知覚・理解し、ロボットなどの物理的な実体を通じて自律的に行動する技術領域です。NVIDIA CEOのJensen Huangが提唱した概念で、テキストや画像の生成にとどまる従来のAIとは異なり、現実世界でモノを動かすことを目的としています。
フィジカルAIと生成AIの違いは?
生成AIはテキスト・画像・動画などのデジタルコンテンツを生成するAIで、デジタル空間内で完結します。一方フィジカルAIは物理法則を理解し、ロボット等を通じて現実世界で行動するAIです。生成AIの技術(大規模言語モデル等)はフィジカルAIの基盤として活用されており、両者は対立するものではなく補完的な関係にあります。
フィジカルAIの代表的な企業は?
プラットフォーマーとしてNVIDIA(GR00T、Isaac Sim、Jetson Thor)、Google DeepMind(Gemini Robotics)が代表的です。ロボット開発企業としてはTesla(Optimus)、Figure AI(Figure 02/03)、Boston Dynamics(Atlas)、Agility Robotics(Digit)が業界をリードしています。AI基盤モデル開発企業としてPhysical Intelligence(π)やSkild AIも注目されています。
フィジカルAIはいつ実用化されますか?
製造業・物流分野ではすでに実用化されています。Figure 02はBMW工場で30,000台以上のX3製造に貢献し、Agility DigitはGXO倉庫で10万トート以上を搬送した実績があります。家庭用ロボットは2026〜2027年に限定販売が開始される見通しで、本格普及は2028〜2030年頃と予測されています。
VLAモデルとは何ですか?
VLA(Vision-Language-Action)モデルは、画像認識(Vision)・言語理解(Language)・動作生成(Action)を一つのモデルで統合するAIアーキテクチャです。ロボットが「見て、理解して、動く」一連の処理を1つのモデルで行えます。NVIDIA GR00T N1やFigure AIのHelixが代表例です。
フィジカルAIはNVIDIAが提唱したのですか?
「フィジカルAI(Physical AI)」という言葉を広く普及させたのはNVIDIA CEOのJensen Huangです。2024年のGTCで「フィジカルAIの時代が到来した」と宣言し、それ以降業界用語として定着しました。ただし「物理世界で動くAI」という概念自体は研究分野で長く議論されており、Jensen Huang氏が単独で発明した概念ではありません。
フィジカルAIの市場規模はどのくらいですか?
フィジカルAIに直接対応する単独の市場予測はまだ少ないですが、最も近い指標であるヒューマノイドロボット市場でGoldman Sachsが2035年に基本シナリオで$380億、楽観シナリオで$1,540億と予測しています。MarketsandMarketsは2030年に$152.6億(CAGR 39.2%)と予測しており、いずれも年率30〜40%超の高成長を見込んでいます。
フィジカルAIに投資する方法は?
個別株ではNVIDIA(NVDA)、Tesla(TSLA)、ABB、Cognex等が代表的です。ETFではROBO Global Robotics & Automation ETF(ROBO)、iShares Robotics and Artificial Intelligence ETF(IRBO)、Global X Robotics & Artificial Intelligence ETF(BOTZ)が分散投資の選択肢になります。投資判断は自己責任で行ってください。詳細はロボット関連ETF・投資信託ガイドをご覧ください。
まとめ:フィジカルAIは「次のChatGPTモーメント」になるか
フィジカルAIは、AIを「画面の中」から「現実世界」へと拡張する技術領域です。NVIDIAが提唱するGR00Tファウンデーションモデルやワールドモデル「Cosmos」を基盤に、ヒューマノイドロボットが「見て、理解して、動く」能力を獲得しつつあります。
2026年現在、製造業ではFigure 02やTesla Optimusが工場で稼働し、物流ではAgility Digitが大規模商用運用を達成しています。家庭用ロボットの普及はもう少し先ですが、フィジカルAIの急速な進歩と製造コストの年40%低下により、そのタイムラインは着実に早まっています。
Goldman Sachsの予測では、ヒューマノイドロボット市場は2035年に最大$1,540億規模に到達する可能性があります。生成AIが2022年のChatGPT登場で社会に一気に浸透したように、フィジカルAIにも近い将来、同様の転換点が訪れる——Jensen Huangが言う「フィジカルAIのChatGPTモーメント」は、決して誇張ではないかもしれません。
ヒューマノイドロボット全体の動向はヒューマノイドロボット完全ガイド【2026年最新版】で体系的にまとめています。フィジカルAIの中核技術「強化学習」についてはフィジカルAIと強化学習の関係、企業や投資情報はフィジカルAI関連企業30社まとめと関連銘柄&企業48社一覧、個別企業はAgility Digit・Apptronik Apollo・Sanctuary Phoenix、業界動向は2026年Q1決算まとめをあわせてご覧ください。
本記事の情報は公開情報に基づいて作成しています。正確性には万全を期していますが、最新情報は各社公式サイトをご確認ください。
参考文献
- NVIDIA「フィジカルAIとは?」
- NVIDIA「Isaac GR00T N1 Open Humanoid Robot Foundation Model」
- NVIDIA「GTC 2026 Physical AI Announcements」
- NVIDIA「New Physical AI Models」
- NVIDIA「Jetson Thor Now Available」
- NVIDIA「Jetson Thor仕様」
- arXiv「GR00T N1 Technical Report」
- Goldman Sachs「The Global Market for Robots Could Reach $38 Billion by 2035」
- Goldman Sachs Research「Humanoid Robot: The AI Accelerant」
- Figure AI「Production at BMW」
- Agility Robotics「Digit Moves Over 100K Totes」
- Figure AI「Series C $1B」
- Crunchbase「AI Humanoid Robots Venture Funding 2024」